Corporate Venturing im Mittelstand gewinnt zunehmend an Bedeutung, weil klassische, innerhalb der bestehenden Organisationsstruktur entwickelte Innovationsprojekte bei radikal neuen Geschäftsmodellen häufig an ihre Grenzen stoßen. Etablierte Prozesse, Entscheidungswege und Erfolgskennzahlen, die für das Kerngeschäft sinnvoll sind, bremsen Vorhaben aus, die zunächst unrentabel erscheinen, einen anderen Kundenzugang erfordern oder mit dem bestehenden Geschäftsmodell in Konkurrenz treten könnten. Corporate Venturing bezeichnet den strukturierten Aufbau neuer Geschäftsmodelle außerhalb oder am Rand der bestehenden Organisation, von internem Venture Building über die Ausgründung eigenständiger Spin-offs bis zur Beteiligung an externen Startups. Für mittelständische Unternehmen, die häufig über tiefes Branchenwissen, bestehende Kundenbeziehungen und finanzielle Substanz verfügen, aber selten über etablierte Venture-Strukturen, stellt sich dabei die Frage, welche Form des Corporate Venturing zur eigenen Situation passt und wie sich eine Ausgründung organisatorisch und rechtlich sauber umsetzen lässt. Dieser Beitrag ordnet die gängigen Formen ein und zeigt, worauf es bei Governance, Auswahlprozess und der eigentlichen Ausgründung ankommt.
Titelbild: Foto von Sable Flow auf Unsplash.
Was ist Corporate Venturing und warum wird es für den Mittelstand relevant?
Corporate Venturing umfasst alle Aktivitäten, mit denen ein etabliertes Unternehmen neue Geschäftsmodelle außerhalb seines angestammten Kerngeschäfts entwickelt oder sich an solchen beteiligt, statt Innovation ausschließlich in bestehenden Fachabteilungen voranzutreiben. Der zentrale Gedanke dahinter ist, dass disruptive oder stark abweichende Geschäftsideen andere Rahmenbedingungen benötigen als das laufende Geschäft, etwa eine höhere Risikotoleranz, kürzere Entscheidungswege und eigene Erfolgskennzahlen, die sich nicht an kurzfristiger Profitabilität orientieren.
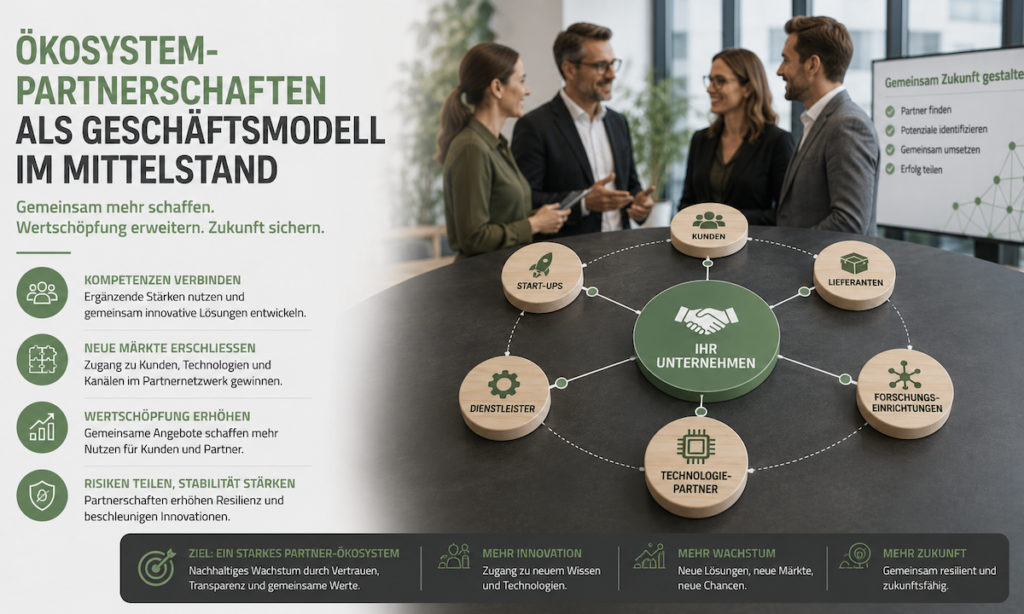
Für den Mittelstand ist dieser Ansatz besonders relevant, weil viele Unternehmen zwar über wertvolle Ausgangsressourcen wie Kundenbeziehungen, Produktionskapazitäten oder Fachwissen verfügen, ihre Organisationsstrukturen aber selten auf schnelle, experimentelle Geschäftsmodellentwicklung ausgelegt sind. Corporate Venturing bietet einen Weg, diese Ressourcen gezielt zu nutzen, ohne das Kerngeschäft durch zu viele parallele Experimente zu belasten oder neue Geschäftsmodelle den etablierten Entscheidungsprozessen zu unterwerfen, die für inkrementelle Verbesserungen ausgelegt sind.
Formen des Corporate Venturing im Überblick
Internes Venture Building
Beim internen Venture Building bleibt das neue Geschäftsmodell zunächst Teil der Muttergesellschaft, erhält aber ein eigenes, oft interdisziplinär besetztes Team sowie einen definierten Handlungsspielraum mit eigenem Budget und reduzierten Berichtspflichten. Dieser Ansatz eignet sich besonders für frühe Entwicklungsphasen, in denen eine Geschäftsidee noch validiert werden muss und die Kosten einer eigenständigen Rechtsform den Nutzen noch nicht rechtfertigen.
Spin-off-Gründung als eigenständige Rechtseinheit
Ein Spin-off ist eine rechtlich eigenständige Gesellschaft, die aus dem Mutterunternehmen ausgegründet wird und über eigene Entscheidungsstrukturen, oft auch eine eigene Marke und Vergütungslogik verfügt. Diese Form eignet sich, sobald ein Geschäftsmodell einen Reifegrad erreicht hat, der eine eigenständige Marktbearbeitung, gegebenenfalls externe Finanzierungsrunden oder eine vom Kerngeschäft klar abweichende Unternehmenskultur erfordert. Die Muttergesellschaft hält dabei üblicherweise Gesellschaftsanteile und kann je nach Ausgestaltung operativen Einfluss behalten oder bewusst reduzieren.
Minderheitsbeteiligung an externen Startups (Corporate Venture Capital)
Statt eigene Ventures aufzubauen, können Unternehmen auch gezielt Minderheitsbeteiligungen an externen Startups eingehen, deren Geschäftsmodell strategisch anschlussfähig ist. Dieser Ansatz erfordert weniger interne Aufbauarbeit, bringt aber typischerweise geringeren strategischen Einfluss und setzt eigene Kompetenzen in der Bewertung und Begleitung von Beteiligungen voraus, die im Mittelstand oft erst aufgebaut werden müssen.
| Form | Reifegrad der Idee | Rechtliche Eigenständigkeit | Typischer Ressourceneinsatz |
|---|---|---|---|
| Internes Venture Building | Früh, unvalidiert | Keine, Teil der Muttergesellschaft | Personal, Zeit, kleines Budget |
| Spin-off-Gründung | Mittel bis fortgeschritten | Eigenständige Gesellschaft | Kapital, IP, Personal, Marke |
| Corporate Venture Capital | Extern bereits vorhanden | Keine eigene Gründung | Beteiligungskapital, Beratungszeit |
Governance-Modelle: Wie viel Autonomie braucht ein Venture?
Eine zentrale Entscheidung bei jeder Form des Corporate Venturing betrifft den Grad der Autonomie, den das neue Geschäftsmodell gegenüber der Muttergesellschaft erhält. Zu wenig Autonomie führt häufig dazu, dass Entscheidungen im Tempo und nach den Maßstäben des Kerngeschäfts getroffen werden, was für experimentelle, unsichere Geschäftsmodelle ungeeignet ist. Zu viel Autonomie ohne ausreichende strategische Anbindung birgt umgekehrt das Risiko, dass Synergien mit dem Kerngeschäft ungenutzt bleiben oder das Venture sich strategisch von den Unternehmenszielen entfernt.
In der Praxis bewährt sich ein abgestuftes Governance-Modell, bei dem der Autonomiegrad mit dem Reifegrad des Ventures wächst: In der frühen Validierungsphase behält die Muttergesellschaft engere Kontrolle über Budget und Meilensteine, während mit zunehmender Marktreife Entscheidungskompetenzen schrittweise an das Venture-Team übertragen werden, verbunden mit klar definierten Eskalationspunkten für strategisch bedeutsame Entscheidungen.
Auswahl und Bewertung von Venture-Ideen
Nicht jede Geschäftsidee eignet sich für Corporate Venturing. Ein strukturierter Auswahlprozess hilft, Ressourcen auf die vielversprechendsten Ansätze zu konzentrieren, statt Kapazitäten auf zu viele parallele Initiativen zu verteilen.
- Strategische Passung prüfen: Nutzt das Venture vorhandene Kompetenzen, Kundenbeziehungen oder Infrastruktur des Mutterunternehmens?
- Marktpotenzial und Wettbewerbsumfeld unabhängig vom bestehenden Kerngeschäft bewerten
- Risikoprofil einordnen: Handelt es sich um eine inkrementelle Erweiterung oder ein grundlegend neues Geschäftsmodell?
- Ressourcenbedarf realistisch einschätzen, einschließlich Kapital, Personal und Zeit bis zur Marktreife
- Vorläufige Governance-Form festlegen, mit klarer Möglichkeit zur späteren Anpassung
- Erfolgskriterien und Meilensteine definieren, die sich von den Kennzahlen des Kerngeschäfts unterscheiden dürfen
- Entscheidung über Weiterverfolgung, Pause oder Beendigung an klar definierten Meilensteinen treffen
Rechtliche und organisatorische Aspekte einer Ausgründung
Gesellschaftsrechtliche Struktur
Bei einer Spin-off-Gründung stellt sich frühzeitig die Frage nach der passenden Rechtsform und Beteiligungsstruktur. In der Praxis wird für ein Spin-off häufig eine Gesellschaft mit beschränkter Haftung nach dem GmbH-Gesetz (GmbHG) gewählt, da diese Rechtsform eine überschaubare Gründungskomplexität mit einer klaren Haftungsbegrenzung verbindet. Häufig gründet die Muttergesellschaft zunächst eine hundertprozentige Tochter, um später gezielt externe Investoren, etwa im Rahmen einer Finanzierungsrunde, oder Mitarbeitende des Ventures über Beteiligungsprogramme einzubinden. Wichtig ist eine frühzeitige Klärung, welche Entscheidungsrechte die Muttergesellschaft dauerhaft behalten möchte und welche Bereiche bewusst an die Geschäftsführung des Spin-offs übergehen.
IP- und Ressourcentransfer
Ein häufig unterschätzter Aspekt betrifft die saubere Übertragung von geistigem Eigentum, Kundendaten oder sonstigen Ressourcen an das neue Unternehmen. Wird ein Spin-off ohne klar dokumentierte Übertragung wesentlicher Vermögenswerte gegründet, drohen später Unklarheiten über Eigentumsverhältnisse, insbesondere wenn externe Investoren im Rahmen einer Due-Diligence-Prüfung die rechtliche Sauberkeit dieser Übertragungen prüfen. Eine strukturierte Dokumentation, welche Vermögenswerte, Lizenzen oder Mitarbeitende in welchem Umfang auf das Spin-off übergehen, sollte deshalb von Beginn an Teil des Gründungsprozesses sein.
Finanzierung und Anreizmodelle für Venture-Teams
Die Finanzierung eines Corporate Ventures kann vollständig durch die Muttergesellschaft erfolgen, schrittweise für externe Investoren geöffnet werden oder von Beginn an auf eine gemischte Finanzierungsstruktur ausgelegt sein. Für die Motivation der beteiligten Teams spielt zudem die Vergütungslogik eine wichtige Rolle: Klassische Gehaltsstrukturen des Mutterunternehmens setzen häufig andere Anreize als die in der Startup-Welt üblichen Beteiligungsmodelle, bei denen Gründungsteams über Anteile am langfristigen Erfolg des Ventures partizipieren.
Mittelständische Unternehmen, die bislang keine Erfahrung mit Mitarbeiterbeteiligungsmodellen haben, sollten frühzeitig klären, in welchem Umfang solche Modelle für das Venture-Team eingeführt werden, da eine spätere Nachjustierung häufig schwieriger und für die Beteiligten weniger überzeugend ist als eine von Beginn an klar kommunizierte Struktur.
Typische Stolperfallen bei Corporate Venturing im Mittelstand
In der Praxis wiederholen sich bestimmte Fehler. Häufig wird ein Venture zwar formal ausgegründet, faktisch aber weiterhin nach den Entscheidungsprozessen und Kennzahlen des Kerngeschäfts geführt, wodurch der eigentliche Zweck der Ausgründung, nämlich mehr unternehmerische Freiheit, unterlaufen wird. Ebenso verbreitet ist ein zu später oder zu unklarer Zeitpunkt für die Entscheidung, ob ein Venture weitergeführt, angepasst oder beendet wird, was Ressourcen bindet, die an anderer Stelle wirksamer eingesetzt werden könnten.
In der Praxis von Innovationsberatungen zeigt sich immer wieder, dass der Erfolg von Corporate Venturing weniger von der gewählten Rechtsform abhängt als von der Konsequenz, mit der Entscheidungsautonomie tatsächlich an das Venture-Team übertragen wird.
Ein weiterer wiederkehrender Fehler ist die fehlende strategische Rückkopplung: Auch wenn ein Venture operativ eigenständig arbeitet, sollte regelmäßig geprüft werden, ob und wie die gewonnenen Erkenntnisse für das Kerngeschäft nutzbar gemacht werden können, etwa neue technologische Ansätze oder Kundenzugänge, statt das Venture vollständig isoliert zu betrachten.
Praxisbeispiel: Ausgründung eines digitalen Zusatzgeschäfts
Ein mittelständischer Maschinenbauer identifiziert im Rahmen eines internen Ideenwettbewerbs ein digitales Servicemodell, das Nutzungsdaten der eigenen Maschinen auswertet und daraus vorausschauende Wartungsempfehlungen für Kunden ableitet. Da dieses Geschäftsmodell einen deutlich anderen Vertriebsansatz, ein eigenes Softwareentwicklungsteam und eine abweichende Preislogik erfordert, entscheidet sich das Unternehmen nach einer sechsmonatigen internen Validierungsphase für eine Ausgründung als eigenständige Gesellschaft, an der die Muttergesellschaft zunächst vollständig beteiligt bleibt.
Durch die frühzeitige rechtliche Klärung der Datennutzungsrechte und eine bewusst reduzierte Berichtspflicht gegenüber der Muttergesellschaft konnte das Spin-off-Team eigene Entwicklungsprioritäten setzen und innerhalb von achtzehn Monaten eine marktfähige Lösung aufbauen, die inzwischen auch Maschinen von Wettbewerbern des Mutterunternehmens einbindet, ein Schritt, der innerhalb der ursprünglichen Organisationsstruktur kaum denkbar gewesen wäre.
Kulturelle Unterschiede zwischen Kerngeschäft und Venture managen
Neben den strukturellen und rechtlichen Fragen unterschätzen viele Unternehmen den kulturellen Unterschied zwischen dem etablierten Kerngeschäft und einem jungen Venture. Während im Kerngeschäft häufig Verlässlichkeit, Prozesstreue und Risikominimierung im Vordergrund stehen, erfordert der Aufbau eines neuen Geschäftsmodells eine höhere Fehlertoleranz, schnellere Entscheidungszyklen und eine stärkere Bereitschaft, ursprüngliche Annahmen zu verwerfen, wenn Markttests etwas anderes zeigen. Werden Venture-Teams mit denselben Leistungskennzahlen und Beurteilungsmaßstäben geführt wie das Kerngeschäft, entsteht häufig ein impliziter Druck, Risiken zu vermeiden, der dem eigentlichen Zweck des Corporate Venturing entgegenwirkt.
Sinnvoll ist deshalb eine bewusste Kommunikation innerhalb des Gesamtunternehmens, dass für das Venture andere Regeln gelten dürfen, etwa in Bezug auf Reisekostenrichtlinien, Entscheidungswege oder die Fehlerkultur. Diese Kommunikation sollte nicht nur an das Venture-Team selbst gerichtet sein, sondern auch an die übrige Belegschaft, um Unverständnis oder Neid gegenüber vermeintlichen Sonderrechten des Venture-Teams vorzubeugen.
Exit-Optionen: Rückintegration, Verkauf oder eigenständiges Wachstum
Bereits bei der Gründung eines Ventures lohnt sich ein Blick auf mögliche spätere Entwicklungspfade, auch wenn sich diese im Zeitverlauf noch ändern können. Grundsätzlich stehen drei Optionen im Raum: Eine Rückintegration in das Kerngeschäft, sobald das neue Geschäftsmodell ausgereift und mit bestehenden Strukturen kompatibel ist, ein Verkauf der Anteile an externe Investoren oder strategische Käufer, oder ein dauerhaft eigenständiges Wachstum als Tochtergesellschaft mit fortbestehender, aber lockerer Anbindung an das Mutterunternehmen.
Welche dieser Optionen im Einzelfall sinnvoll ist, hängt stark davon ab, wie eng das neue Geschäftsmodell mit dem Kerngeschäft verzahnt bleibt und welche Rolle das Mutterunternehmen langfristig einnehmen möchte, etwa als reiner Finanzinvestor oder als strategischer Partner mit aktivem Einfluss. Eine frühzeitige, wenn auch vorläufige Verständigung über die angestrebte Richtung erleichtert spätere Entscheidungen erheblich und verhindert, dass unterschiedliche Erwartungen zwischen Venture-Team und Muttergesellschaft erst in einer fortgeschrittenen Phase offen zutage treten.
FAQ
Wann lohnt sich ein Spin-off gegenüber internem Venture Building?
Ein Spin-off eignet sich, sobald ein Geschäftsmodell einen Reifegrad erreicht hat, der eine eigenständige Marktbearbeitung, gegebenenfalls externe Finanzierung oder eine vom Kerngeschäft klar abweichende Unternehmenskultur erfordert. In frühen Validierungsphasen ist internes Venture Building meist ressourcenschonender.
Wie viel Autonomie sollte ein Corporate Venture erhalten?
Der Autonomiegrad sollte mit dem Reifegrad des Ventures wachsen. In der Frühphase ist engere Kontrolle sinnvoll, während mit zunehmender Marktreife Entscheidungskompetenzen schrittweise an das Venture-Team übertragen werden sollten, verbunden mit klar definierten Eskalationspunkten.
Welche rechtlichen Aspekte sind bei einer Ausgründung besonders wichtig?
Zentral ist die saubere, dokumentierte Übertragung von geistigem Eigentum, Kundendaten und sonstigen Ressourcen an das neue Unternehmen sowie eine frühzeitige Klärung der gesellschaftsrechtlichen Struktur und der Entscheidungsrechte zwischen Mutterunternehmen und Spin-off.
Brauchen mittelständische Unternehmen eigene Beteiligungsmodelle für Venture-Teams?
Nicht zwingend, aber empfehlenswert, da klassische Gehaltsstrukturen andere Anreize setzen als Beteiligungsmodelle. Wer solche Modelle einführen möchte, sollte dies frühzeitig und klar kommuniziert tun, da eine spätere Nachjustierung schwieriger ist.
Wie viele Venture-Initiativen sollte ein mittelständisches Unternehmen parallel verfolgen?
Es gibt keine pauschale Zahl, entscheidend ist die Kapazität, jede Initiative mit ausreichend Ressourcen und klaren Entscheidungsmeilensteinen zu begleiten. Ein strukturierter Auswahlprozess hilft, die vielversprechendsten Ansätze zu priorisieren, statt Kapazitäten zu verteilen.
Was passiert, wenn ein Corporate Venture nicht erfolgreich ist?
Ein klar definierter Entscheidungsprozess mit festen Meilensteinen sollte vorab festlegen, unter welchen Bedingungen ein Venture angepasst, pausiert oder beendet wird, damit Ressourcen nicht unbegrenzt in wenig aussichtsreiche Initiativen fließen.
Sollte die Geschäftsführung des Mutterunternehmens im Venture-Gremium vertreten sein?
In der Regel ja, insbesondere in der Frühphase, um strategische Passung und Ressourcenzugang sicherzustellen. Mit zunehmender Reife des Ventures kann diese Vertretung reduziert oder stärker auf grundsätzliche statt operative Fragen fokussiert werden.
Können mehrere Mitarbeitende des Kerngeschäfts gleichzeitig im Venture-Team mitarbeiten?
Das ist möglich, sollte aber sorgfältig gesteuert werden, da geteilte Zuständigkeiten häufig zu Zielkonflikten zwischen Kerngeschäft und Venture führen. Für zentrale Rollen im Venture-Team ist eine vollständige Freistellung meist wirksamer als eine anteilige Beschäftigung.
Wie früh sollte über eine mögliche Exit-Option nachgedacht werden?
Bereits bei der Gründung lohnt sich eine vorläufige Orientierung, auch wenn sich die tatsächliche Richtung im Zeitverlauf ändern kann. Eine frühzeitige, wenn auch unverbindliche Verständigung erleichtert spätere Entscheidungen und reduziert das Risiko divergierender Erwartungen.
Ist Corporate Venturing auch für kleinere Mittelständler geeignet, nicht nur für Großunternehmen?
Ja, wenn auch meist in kleinerem Maßstab. Statt eines dedizierten Venture-Fonds kann bereits ein einzelnes, klar abgegrenztes internes Venture-Projekt mit reduziertem Autonomiegrad ein sinnvoller Einstieg sein, um erste Erfahrungen mit der Methodik zu sammeln.